

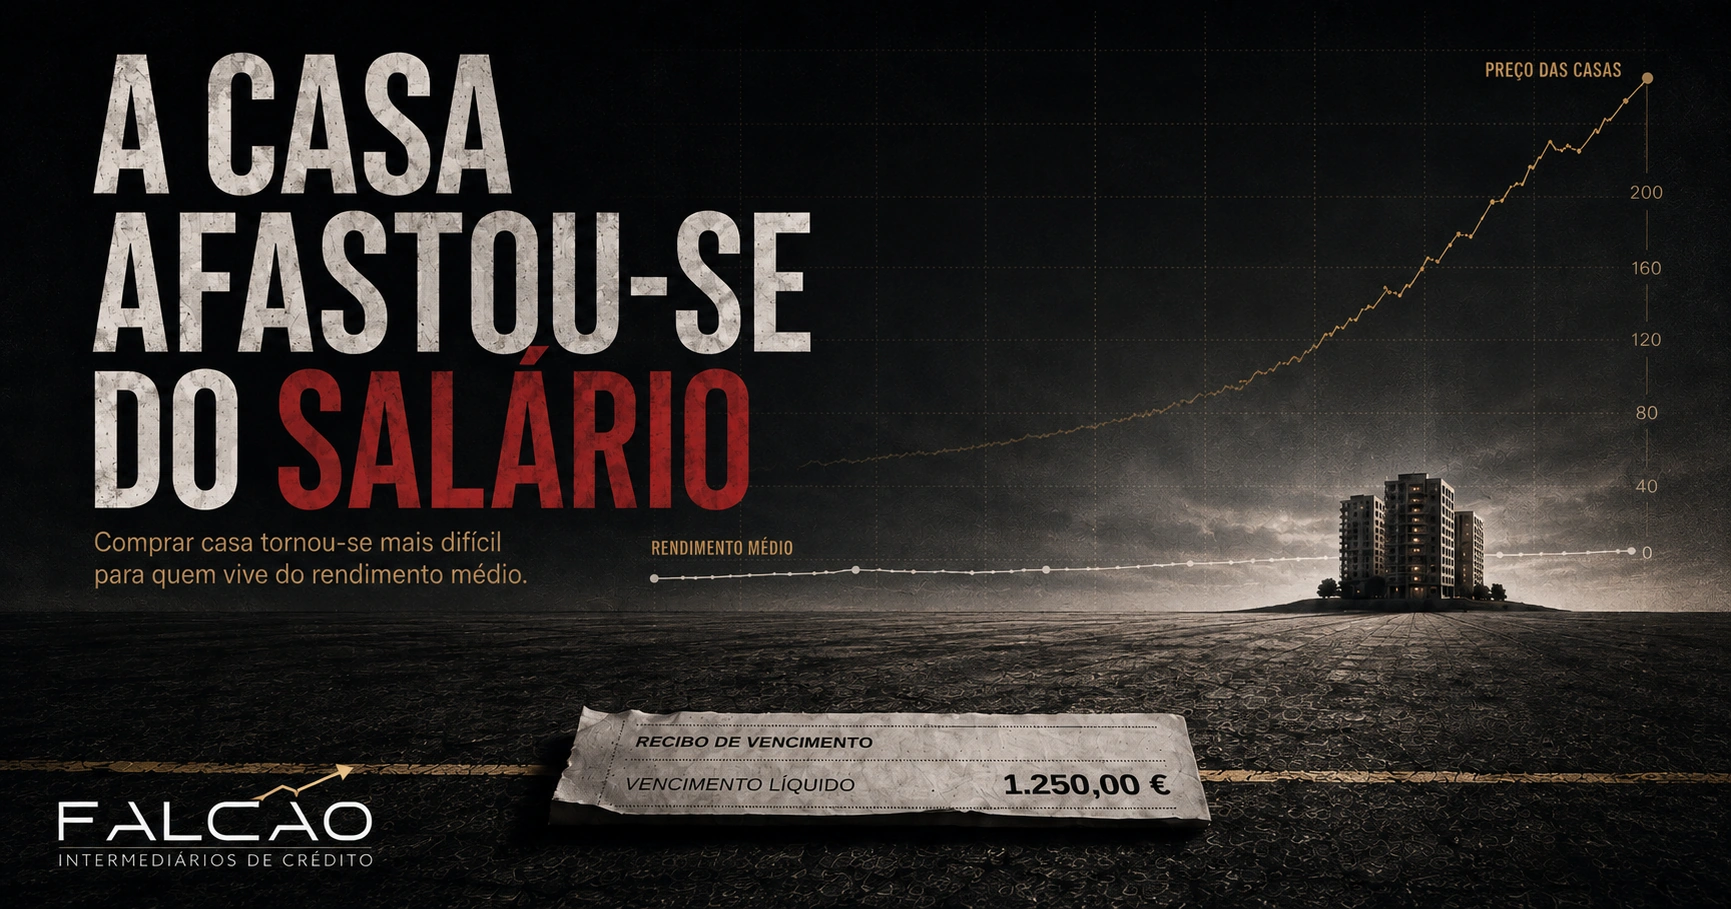
Um novo estudo europeu coloca Portugal entre os mercados onde a habitação é fortemente inacessível para quem vive de um rendimento médio. Os preços continuam a avançar muito mais depressa do que a capacidade de compra — e o crédito não consegue corrigir essa distância.
Portugal aparece no mapa pelo pior motivo
Um novo estudo europeu sobre acessibilidade à habitação colocou Portugal entre os mercados onde comprar casa se tornou particularmente difícil para quem vive de um rendimento médio. Não é uma comparação construída apenas com preços por metro quadrado. O trabalho tenta responder a uma pergunta muito mais próxima da vida real: quantos metros quadrados consegue suportar o rendimento de uma pessoa numa determinada região?
Os investigadores da TU Wien analisaram mais de 22 milhões de anúncios imobiliários em mais de 30 países europeus e cruzaram os preços anunciados com rendimentos regionais. O resultado é um mapa em que a habitação deixa de ser avaliada apenas pelo que custa e passa a ser avaliada pelo que o rendimento consegue alcançar.
E Portugal surge entre os países classificados pelo estudo como fortemente inacessíveis, ao lado da Polónia e dos Países Baixos.
O número mais duro não é o preço da casa. É a distância ao salário
Na Europa urbana, cerca de 44% da população vive em zonas onde um rendimento médio permite comprar menos de 50 metros quadrados. Mais de 70% da população europeia vive em regiões onde, mesmo considerando uma hipoteca a 30 anos e destinando uma parcela relevante do rendimento ao financiamento, a área acessível não ultrapassa 75 metros quadrados.
Estes números não dizem que todas as famílias europeias conseguem ou não conseguem comprar exatamente essas áreas. São uma medida comparativa de acessibilidade. Mas expõem uma realidade difícil de contornar: o mercado da habitação e os rendimentos deixaram de se mover à mesma velocidade.
Quando essa distância aumenta, o problema deixa de ser apenas encontrar uma taxa de juro melhor. Passa a ser encontrar um imóvel cujo preço ainda caiba na capacidade financeira de quem o quer comprar.
Em Portugal, os preços voltaram a acelerar muito acima da média europeia
O estudo chega num momento em que os dados oficiais já mostravam uma pressão excecional sobre o mercado português. Segundo o Eurostat, no primeiro trimestre de 2026 os preços da habitação em Portugal aumentaram 17,8% face ao mesmo trimestre de 2025. Foi a maior subida homóloga entre os países da União Europeia com dados disponíveis.
Na União Europeia, o aumento médio no mesmo período foi de 5,1%. Portugal cresceu, portanto, a um ritmo muito superior ao conjunto europeu.
Um trimestre não explica sozinho um mercado. Mas quando uma subida desta dimensão aparece sobre vários anos de valorização acumulada, deixa de ser apenas uma oscilação estatística. Torna-se mais um sinal de que o preço da entrada no mercado está a afastar-se do rendimento de muitas famílias.
A OCDE já tinha feito o mesmo diagnóstico por outra via
No Economic Survey de Portugal publicado em 2026, a OCDE identifica a acessibilidade à habitação como um dos problemas estruturais da economia portuguesa. A organização refere que os preços da habitação têm crescido mais depressa do que os rendimentos desde 2013 e que, ao longo da última década, os preços praticamente duplicaram.
A explicação não cabe numa única causa. A OCDE aponta limitações na oferta, processos de licenciamento demorados, reduzida mobilização de imóveis subutilizados, fragilidades no mercado de arrendamento e pressões de procura concentradas em determinadas zonas.
Ou seja: o novo estudo da TU Wien não aparece isolado. Usa uma metodologia diferente, mas chega ao mesmo problema central que outras instituições já vinham a identificar — a habitação tornou-se demasiado cara em relação ao rendimento disponível.
É aqui que o problema entra no crédito à habitação
Um banco não decide quanto vale uma casa para uma família. Decide se, nas condições analisadas, pode conceder determinado financiamento e se o cliente apresenta capacidade para cumprir as obrigações do crédito.
Na avaliação da solvabilidade entram rendimentos, despesas, responsabilidades de crédito, prazo, prestação e outros elementos. Além disso, existem limites prudenciais relacionados com a relação entre o empréstimo e o valor do imóvel e com o peso das prestações no rendimento.
Isto cria uma fronteira que muitas vezes só se torna visível quando começa a procura: o preço que o mercado pede pode ser superior ao preço que o orçamento consegue financiar com segurança.
E essa diferença não desaparece por existir crédito.
Mais crédito não é a solução para uma casa que deixou de caber no rendimento
Quando os preços sobem mais depressa do que os salários, é tentador transformar o problema numa pergunta exclusivamente bancária: quanto é que consigo pedir?
Mas essa pergunta pode começar no sítio errado. Um prazo maior pode reduzir a prestação mensal. Uma taxa mais baixa pode melhorar a conta. Uma proposta mais competitiva pode tornar uma operação viável. Nenhuma destas alterações, porém, cria rendimento nem corrige o preço do imóvel.
Se uma casa custa demasiado para o rendimento disponível, aumentar o endividamento até ao limite possível apenas desloca o problema para os anos seguintes.
O crédito é uma ferramenta de financiamento. Não é um mecanismo para tornar barato aquilo que o mercado tornou caro.
O comprador sente a crise duas vezes: no preço e na entrada
O estudo europeu reconhece uma limitação importante: analisa sobretudo a relação entre preços e rendimentos e não incorpora todas as barreiras financeiras que surgem antes da compra, como a necessidade de capitais próprios.
Em Portugal, essa segunda barreira é relevante. O financiamento para habitação própria e permanente está sujeito a limites relacionados com o valor do imóvel, e o valor considerado para esse efeito corresponde ao menor entre o preço de aquisição e a avaliação.
Assim, mesmo quando a prestação mensal parece suportável, uma avaliação inferior ao preço negociado pode aumentar de imediato o dinheiro que o comprador tem de colocar na operação. A isso juntam-se impostos, registos, custos associados ao processo e a necessidade prudente de não chegar à escritura com a conta a zero.
Por isso, a inacessibilidade não se mede apenas pela prestação. Mede-se também pelo dinheiro necessário para conseguir chegar à prestação.
Lisboa é apenas a parte mais visível de um problema que se espalha
O estudo identifica os grandes centros urbanos como as zonas de maior pressão, mas também encontra efeitos de propagação para regiões vizinhas e problemas relevantes em áreas costeiras e turísticas.
Quando famílias deixam de conseguir comprar no centro e procuram alternativas na periferia, a procura desloca-se. O preço pode deslocar-se com ela. A mesma lógica pode repetir-se sucessivamente, empurrando a pressão para concelhos que antes funcionavam como alternativa mais acessível.
É por isso que a crise da habitação não deve ser lida apenas como um problema de Lisboa, Porto ou Algarve. A acessibilidade é uma relação entre preço local e rendimento local. Uma casa mais barata pode continuar a ser inacessível se os rendimentos também forem significativamente inferiores.
O estudo é forte, mas não é uma fotografia perfeita do preço final
Os próprios autores deixam duas reservas importantes. Primeiro, os dados baseiam-se em preços anunciados, não necessariamente nos valores finais de transação. Segundo, a análise é feita com informação municipal e não consegue captar todas as diferenças entre bairros ou imóveis.
Estas limitações impedem que o estudo seja utilizado como uma tabela para dizer quanto “deveria” custar uma casa específica. O seu valor está noutro ponto: comparar, com uma metodologia comum, a distância entre os preços pedidos e os rendimentos em grande parte da Europa.
E nesse mapa Portugal não aparece numa posição confortável.
Antes de procurar a casa, convém descobrir o preço que o orçamento suporta
Num mercado em que os preços podem avançar mais depressa do que os rendimentos, começar pela lista de imóveis e só depois fazer as contas aumenta o risco de a decisão ser construída ao contrário.
O ponto de partida deveria ser o orçamento: rendimento líquido, outras prestações, capitais próprios disponíveis, prazo possível, prestação sustentável e margem que deve continuar a existir depois da compra.
Só depois faz sentido transformar essa capacidade num intervalo de preços e procurar imóveis dentro dele. O valor máximo que alguém consegue financiar também não deve ser automaticamente tratado como o valor que deve gastar.
Entre “o banco pode financiar” e “esta casa cabe confortavelmente na nossa vida” existe uma diferença. Em mercados muito pressionados, essa diferença torna-se ainda mais importante.
A casa não ficou apenas mais cara. Ficou mais longe
A principal conclusão deste novo estudo não é que a Europa ficou cheia de casas caras. Isso já era visível. O que os mapas mostram é mais incómodo: em muitas regiões, o rendimento médio deixou de acompanhar o preço necessário para entrar no mercado.
Portugal está entre os casos mais difíceis e os dados oficiais recentes não aliviam o diagnóstico: no início de 2026, os preços da habitação voltaram a crescer mais depressa do que em qualquer outro país da União Europeia.
Para quem quer comprar, a consequência é simples, mesmo que não seja agradável: antes de discutir spread, taxa fixa, variável ou mista, existe uma pergunta anterior.
A casa que estamos a procurar ainda cabe no rendimento que realmente temos?
Continue a explorar
Portugal está entre os países europeus onde é mais difícil comprar casa com um rendimento médio?
Sim. O estudo publicado no Journal of Maps identifica Portugal entre os mercados de forte inacessibilidade, com base na relação entre preços anunciados e rendimentos regionais. O resultado deve ser lido como uma comparação de acessibilidade e não como uma avaliação de cada imóvel ou família.
Os preços da habitação continuam a subir mais depressa em Portugal?
Os dados do Eurostat para o primeiro trimestre de 2026 mostram uma subida homóloga de 17,8% nos preços da habitação em Portugal, a maior entre os países da União Europeia com dados disponíveis nesse período.
Um crédito maior resolve a falta de acessibilidade à habitação?
Não. O crédito pode financiar uma compra compatível com a solvabilidade do cliente e com os limites aplicáveis, mas não aumenta o rendimento nem reduz o preço do imóvel. Alongar prazo ou reduzir a taxa pode melhorar a prestação, mas não elimina uma diferença estrutural entre preços e rendimentos.
Sustenta a análise europeia de acessibilidade à habitação com mais de 22 milhões de anúncios, a métrica de área acessível face ao rendimento e a classificação de Portugal entre os mercados de forte inacessibilidade.
Sustenta a subida homóloga de 17,8% dos preços da habitação em Portugal no primeiro trimestre de 2026, a maior entre os Estados-Membros com dados disponíveis, e a comparação com a evolução europeia.
Sustenta o diagnóstico de perda de acessibilidade em Portugal, o crescimento dos preços acima dos rendimentos desde 2013 e os constrangimentos estruturais de oferta, mobilidade e mercado de arrendamento.
Explica os elementos considerados na avaliação da solvabilidade e os limites aplicáveis à concessão de crédito, incluindo LTV e DSTI, permitindo distinguir capacidade de financiamento de acessibilidade do preço da habitação.