

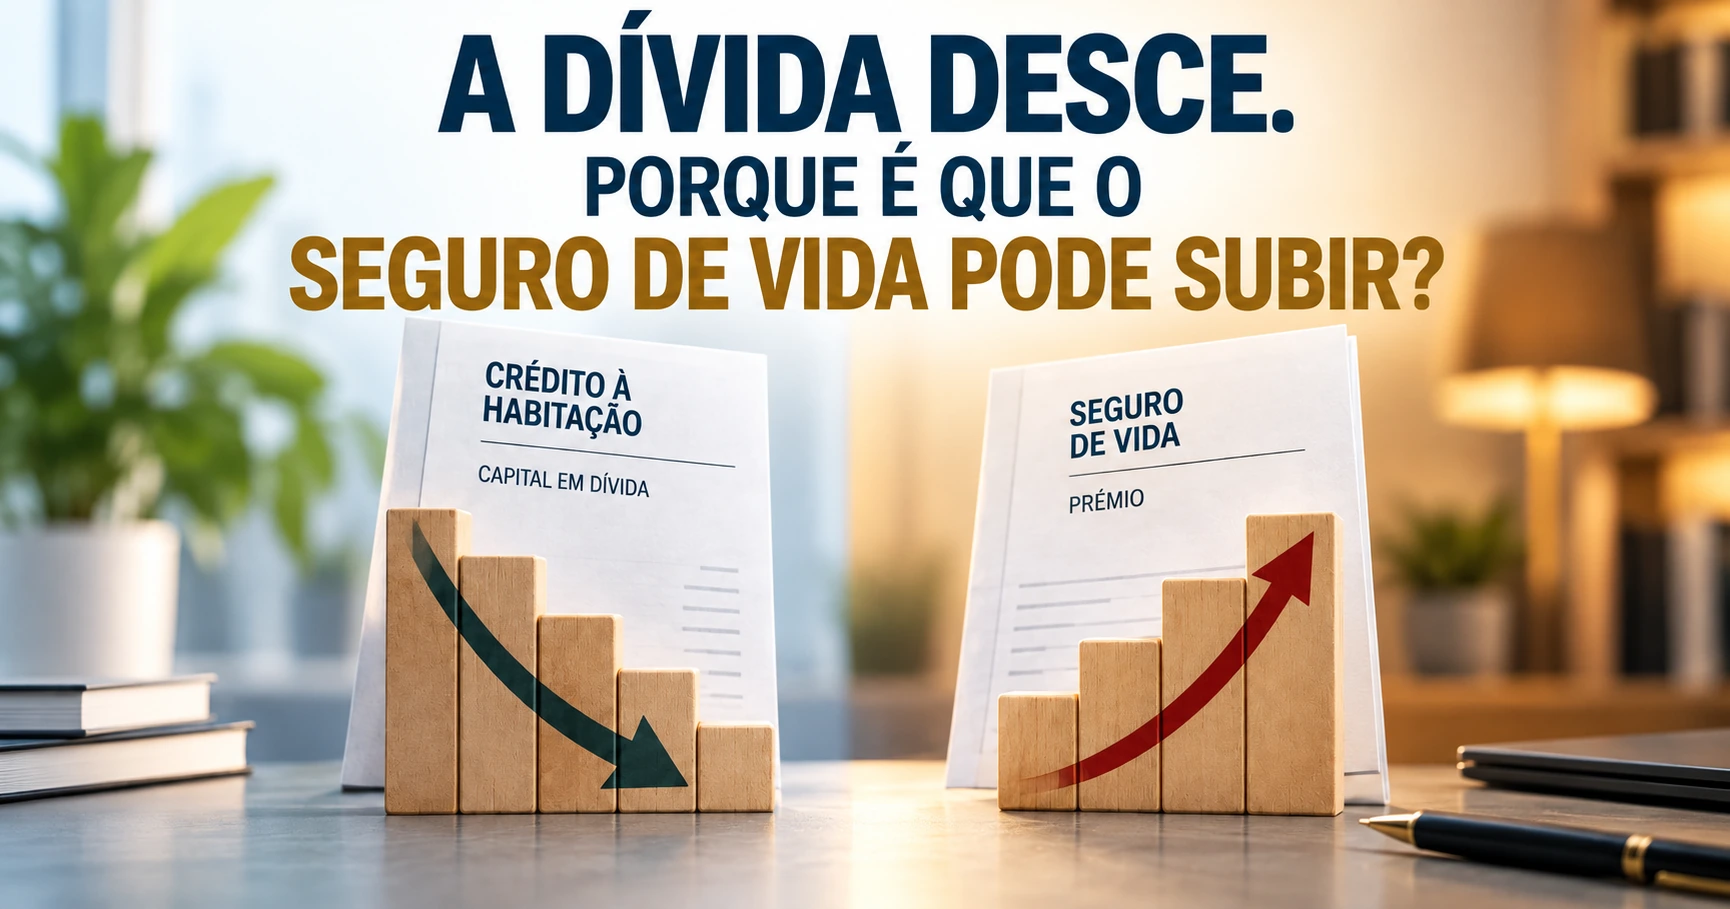
Num crédito à habitação, o capital em dívida vai baixando. Ainda assim, o prémio do seguro de vida pode manter-se ou até subir. A ASF explica que o capital seguro deve acompanhar a evolução da dívida, mas o prémio também depende da idade atuarial, da tarifa e de outros fatores. Por isso, dever menos ao banco não significa automaticamente pagar menos pelo seguro.
Se devo menos, porque é que posso pagar mais?
Todos os meses acontece a mesma coisa.
Paga a prestação.
Amortiza uma parte do empréstimo.
O capital em dívida diminui.
Por isso, a conclusão parece óbvia: se deve menos ao banco, o seguro de vida também devia ficar mais barato.
Nem sempre acontece.
Há clientes que descobrem precisamente o contrário: devem menos dinheiro, mas estão a pagar mais pelo seguro de vida.
À primeira vista parece um erro. Nem sempre é.
O capital seguro deve acompanhar a dívida
Quando existe um seguro de vida associado ao crédito à habitação, a instituição de crédito deve informar a seguradora sobre a evolução do montante em dívida e a seguradora deve atualizar o capital seguro em conformidade.
A ASF explica que essa atualização do capital seguro deve refletir-se no cálculo do prémio.
Isto significa que, em regra, se o capital em dívida diminui, o capital seguro também deve acompanhar essa descida.
Até aqui, tudo aponta para um prémio mais baixo ao longo do tempo.
Mas existe outra variável a mexer ao mesmo tempo.
A dívida desce. A idade sobe.
O prémio do seguro de vida não depende apenas do capital seguro.
A ASF refere que o valor do prémio pode considerar fatores como o capital seguro, a idade atuarial da pessoa segura, a tarifa aplicada pela seguradora e outros encargos previstos no contrato.
É aqui que nasce o paradoxo.
O capital seguro pode diminuir porque a dívida ao banco está mais baixa.
Mas a pessoa segura está mais velha do que no momento em que contratou o crédito.
Para a seguradora, isso pode significar maior risco.
Por isso, a redução associada ao capital seguro pode ser parcialmente anulada — ou até ultrapassada — pelo efeito da idade atuarial e de outras condições da apólice.
Resultado: pode dever menos ao banco e, mesmo assim, pagar o mesmo ou mais pelo seguro.
Isto não quer dizer que não deva verificar a apólice
Há uma diferença importante entre duas situações.
Uma coisa é o prémio subir porque a idade e as regras contratuais o justificam.
Outra é o capital seguro não estar a acompanhar corretamente a evolução do capital em dívida.
O cliente deve conseguir perceber:
- quanto deve hoje ao banco;
- qual é hoje o capital seguro;
- quanto está a pagar pelo seguro.
Se o capital seguro não estiver alinhado com o que ainda deve, faz sentido pedir esclarecimentos.
O seguro que parecia barato pode deixar de parecer barato
Na contratação do crédito, quase toda a atenção vai para o spread, a prestação inicial e a taxa de juro.
O seguro aparece muitas vezes como um detalhe.
Mas um crédito à habitação pode durar 30 ou 40 anos.
Durante esse tempo, a dívida muda, a idade muda e o custo do seguro também pode mudar.
Uma diferença pequena no início pode transformar-se numa despesa relevante mais tarde.
É por isso que comparar propostas apenas pela prestação inicial é insuficiente.
A proposta com a prestação mais baixa pode esconder seguros mais caros ao longo do tempo.
Sou obrigado a fazer o seguro no banco?
Não necessariamente.
O cliente pode contratar o seguro de vida noutra seguradora, desde que a solução cumpra os requisitos mínimos exigidos pela instituição de crédito.
Mas há uma nuance importante.
Em muitos contratos, a contratação de determinados produtos, como o seguro, está associada a uma bonificação do spread.
Se o cliente retirar esse produto, pode perder a bonificação prevista.
Por isso, encontrar um seguro com prémio mais baixo não significa automaticamente encontrar uma solução mais barata no total.
Trocar de seguro pode compensar. Mas a conta não é só do seguro.
Antes de mudar, é preciso confirmar:
- o que acontece ao spread;
- se as coberturas são equivalentes;
- qual é o capital seguro;
- como evolui o prémio com a idade;
- quais são as exclusões;
- qual é o custo total do crédito com e sem esse seguro.
O Banco de Portugal recomenda precisamente que o cliente compare o custo do crédito com e sem produtos associados e perceba as consequências de deixar de os manter.
Um seguro mais barato, isoladamente, pode sair caro se provocar uma subida superior do custo do crédito.
Mais barato para cobrir exatamente o quê?
Dois seguros de vida podem ter preços bastante diferentes sem estarem a cobrir o mesmo risco.
As condições de invalidez, exclusões, percentagens de incapacidade exigidas ou outras regras podem variar.
Por isso, quando alguém diz que encontrou um seguro muito mais barato, a pergunta seguinte devia ser: mais barato para cobrir exatamente o quê?
Preço sem cobertura comparável é apenas metade da análise.
O erro começa muitas vezes no dia da contratação
Se a decisão for tomada apenas olhando para o spread ou para a prestação do primeiro mês, o seguro fica escondido dentro da proposta.
Durante algum tempo isso quase não se nota.
Depois passam cinco, dez ou quinze anos.
A dívida diminui.
O cliente envelhece.
O prémio muda.
E surge a pergunta: porque é que continuo a pagar isto se já devo muito menos?
É nessa altura que aquilo que parecia detalhe passa a ser uma despesa mensal muito visível.
A pergunta certa não é se o seguro subiu
A pergunta certa é outra: o custo continua competitivo para a cobertura que tenho e para as condições do meu crédito?
Essa é a comparação que interessa.
O prémio pode ter aumentado corretamente.
Pode existir uma alternativa melhor.
Ou pode acontecer que mudar não compense por causa da perda de bonificação no crédito.
Não existe uma resposta igual para todos.
Existe uma conta que deve ser feita.
Dever menos não significa pagar menos
O seguro de vida associado ao crédito à habitação tem esta particularidade: duas forças podem atuar em sentidos opostos.
A dívida diminui.
A idade aumenta.
Uma tende a reduzir o prémio.
A outra pode aumentá-lo.
É do equilíbrio entre estas e outras condições do contrato que resulta aquilo que paga.
Por isso, se o seguro de vida começou a pesar demasiado no orçamento, não parta do princípio de que existe um erro. Mas também não aceite o valor apenas porque sempre foi assim.
Veja o capital em dívida. Veja o capital seguro. Veja as coberturas. Veja o prémio. E veja o que acontece ao crédito se mudar.
Só depois compare.
Antes de assinar — ou de trocar — pare um momento.
Se devo menos ao banco, o seguro de vida não devia baixar automaticamente?
Não necessariamente. O capital seguro deve acompanhar a redução da dívida, mas o prémio também depende da idade atuarial, da tarifa aplicada pela seguradora e de outros fatores previstos no contrato. Por isso, o prémio pode manter-se ou subir.
Posso contratar o seguro de vida fora do banco?
Sim, em regra pode contratar o seguro noutra seguradora, desde que cumpra os requisitos mínimos exigidos pelo banco. Antes de mudar, deve confirmar se perde bonificações associadas ao crédito, como uma redução do spread.
O que devo comparar antes de trocar o seguro de vida do crédito habitação?
Deve comparar o capital seguro, as coberturas, as exclusões, a evolução previsível do prémio, o impacto no spread e o custo total do crédito com e sem esse seguro.
Sustenta que a instituição de crédito deve informar a seguradora sobre a evolução do capital em dívida, que o capital seguro deve ser atualizado em conformidade e que o prémio pode depender também da idade atuarial, tarifa e outros encargos.
Sustenta a recomendação de comparar o custo do crédito com e sem produtos associados e de perceber as consequências de deixar de os manter.
Sustenta que o cliente pode procurar alternativas e que deve avaliar se compensa mudar atendendo às condições do crédito e às coberturas do seguro.
Enquadra a informação ao cliente sobre produtos associados facultativos e a comparação entre o custo do crédito com e sem esses produtos.