

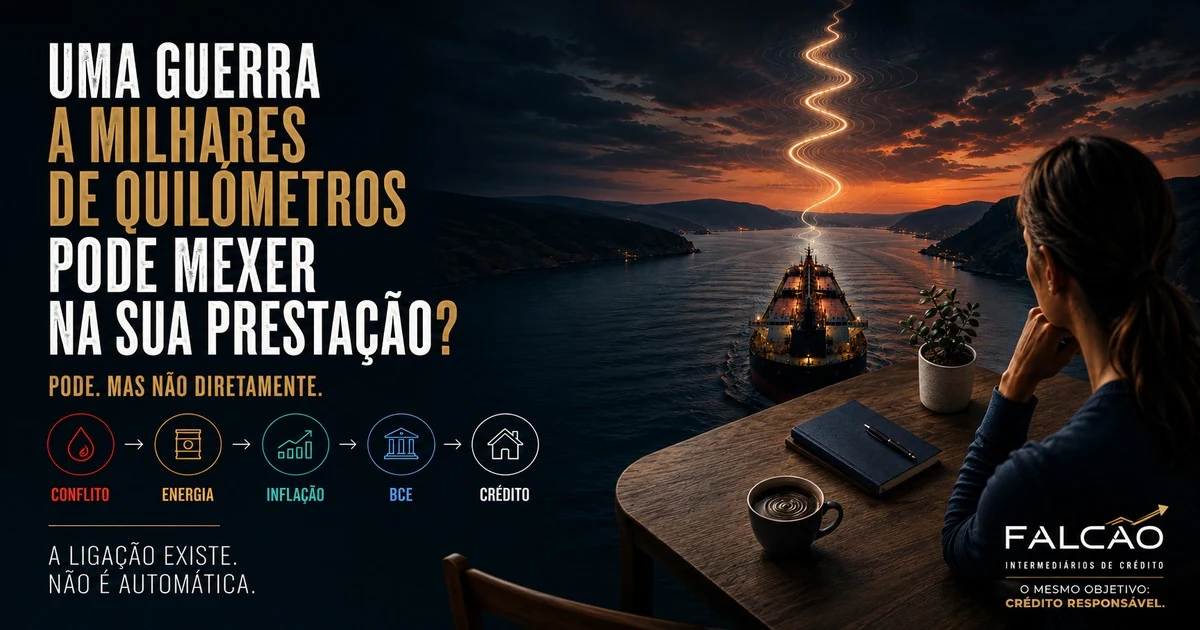
Um conflito longe de Portugal pode chegar ao orçamento familiar através do petróleo, do gás, da inflação e das decisões do BCE. A ligação existe, mas não é automática: a energia é apenas um dos fatores que condicionam as taxas e a Euribor.
Da guerra à prestação existe uma cadeia, não um botão
Quando surge um conflito numa região produtora de energia, é frequente ouvir que “a Euribor vai subir”. A frase pode acabar por coincidir com o que acontece, mas simplifica em excesso o processo.
Uma guerra não altera diretamente a prestação de um crédito em Portugal. Primeiro tem de afetar a produção, o transporte ou a perceção de risco nos mercados de energia. Depois, esse efeito tem de persistir o suficiente para chegar aos preços pagos por empresas e consumidores. Só então pode influenciar as expectativas de inflação e a política monetária.
A ligação pode ser resumida assim: conflito e bloqueios logísticos podem encarecer energia; energia mais cara pode elevar custos e inflação; inflação mais persistente pode levar o Banco Central Europeu a manter juros mais altos; expectativas de juros mais altos podem pressionar a Euribor e o preço do novo crédito.
Cada uma destas passagens contém incerteza. É por isso que não se deve transformar um movimento diário do petróleo numa previsão imediata da prestação.
Por que o estreito de Ormuz tem importância económica mundial
O estreito de Ormuz é uma passagem marítima entre o Golfo Pérsico e o mar de Omã. A sua importância resulta da quantidade de petróleo e de outros produtos energéticos que atravessam uma zona geograficamente estreita e difícil de substituir no curto prazo.
Segundo a Administração de Informação de Energia dos Estados Unidos, os fluxos de petróleo através do estreito representaram cerca de 20% do consumo mundial de líquidos petrolíferos no primeiro semestre de 2025. Uma interrupção relevante não afeta apenas os países diretamente envolvidos no conflito. Pode reduzir a oferta disponível, aumentar custos de transporte, seguros e segurança marítima e obrigar a rotas alternativas.
O preço do petróleo reage também ao risco de interrupção, mesmo antes de faltar produto físico. Quando o mercado teme uma quebra futura de abastecimento, compradores e vendedores ajustam posições. Se surgirem sinais credíveis de desanuviamento, o movimento pode inverter-se rapidamente.
Uma queda diária do petróleo não resolve o problema
Em 4 de agosto de 2026, o Brent e o petróleo norte-americano registaram quedas expressivas perante sinais de possível progresso diplomático relacionado com o Irão e a circulação no estreito de Ormuz. Ao mesmo tempo, continuavam a existir dúvidas sobre o conteúdo e a concretização de qualquer entendimento.
Este tipo de movimento mostra como as expectativas dominam o mercado no curto prazo. Uma notícia diplomática pode reduzir o prémio de risco; um novo ataque pode repô-lo.
Para a inflação e para o BCE, o que interessa não é apenas a cotação de um dia. É a duração do choque, o preço médio da energia, a forma como as empresas transferem custos para os clientes e a possibilidade de o aumento contaminar outros preços e salários.
Como a energia chega à inflação
O impacto mais direto aparece nos combustíveis, na eletricidade, no aquecimento e no transporte. Mas a energia está presente em quase toda a atividade económica: produção industrial, agricultura, armazenamento, distribuição e deslocação de trabalhadores e mercadorias.
Uma empresa pode absorver temporariamente parte do aumento. Se o choque persistir, tende a reduzir margens, adiar investimento ou aumentar preços. A inflação energética começa então a espalhar-se para bens e serviços que não são classificados como energia.
O BCE já assinalou em 2026 que o aumento dos preços da energia causado pela guerra no Médio Oriente pressionou a inflação da área do euro e elevou as projeções para o ano. Isto não significa que todos os aumentos se tornem permanentes. Significa que a política monetária deixa de poder olhar apenas para a inflação subjacente como se o choque energético fosse irrelevante.
Por que o BCE pode reagir mesmo sem controlar o petróleo
O Banco Central Europeu não produz petróleo, não abre rotas marítimas e não termina conflitos. O instrumento que controla é a política monetária.
Se o aumento da energia for considerado temporário e não se espalhar pela economia, o BCE pode optar por não reagir de forma agressiva. Se começar a afetar muitos preços, salários e expectativas, o risco de inflação persistente aumenta.
Nesse cenário, o BCE pode manter as taxas diretoras elevadas por mais tempo ou aumentá-las. Em junho de 2026, o Conselho do BCE subiu as três taxas diretoras em 25 pontos base. Em 23 de julho, decidiu mantê-las em 2,25%, 2,40% e 2,65%, respetivamente, reiterando que decidiria reunião a reunião com base nos dados.
Essa linguagem é importante: significa que não existe uma trajetória previamente garantida. A evolução da energia é relevante, mas é analisada em conjunto com salários, crescimento, crédito, inflação subjacente e expectativas.
As taxas do BCE e a Euribor estão ligadas, mas não são iguais
As taxas diretoras definem condições centrais para o financiamento no sistema bancário da área do euro. A Euribor é uma taxa de referência do mercado monetário e incorpora expectativas sobre a evolução dessas condições.
Por isso, a Euribor pode começar a subir antes de uma decisão formal do BCE, quando os participantes antecipam taxas mais elevadas. Também pode descer sem que o BCE tenha ainda reduzido taxas, caso o mercado espere uma mudança futura.
Não existe uma fórmula segundo a qual uma subida de determinado valor no petróleo produz uma subida equivalente na Euribor. Entre os dois estão as expectativas, a duração do choque, os dados económicos e a credibilidade da resposta monetária.
O efeito nos créditos de taxa variável
Nos contratos indexados à Euribor, uma subida do indexante pode aumentar a TAN e a prestação na data de revisão prevista. O impacto depende do prazo da Euribor, da média mensal utilizada, do capital em dívida, do prazo restante e do spread.
A alteração não acontece no dia em que o petróleo sobe nem necessariamente no dia em que o BCE decide. Um contrato com Euribor a três meses reage segundo o seu calendário; um contrato a seis ou doze meses pode manter a taxa durante mais tempo.
O cliente deve distinguir notícia económica de revisão contratual. A notícia ajuda a perceber o risco; o contrato determina quando e como esse risco chega à prestação.
O efeito nos novos créditos pode aparecer antes
Quem está a pedir um novo crédito pode sentir o ambiente de taxas de outra forma. Os bancos atualizam preços, campanhas, taxas fixas e mistas e critérios de risco com base no custo de financiamento e nas expectativas de mercado.
Uma instituição pode rever a taxa fixa oferecida mesmo sem alteração imediata da Euribor utilizada nos contratos variáveis. Pode também tornar-se mais prudente na avaliação da capacidade de pagamento quando antecipa prestações ou custos de vida mais elevados.
Assim, um choque energético pode afetar simultaneamente o preço do financiamento e o orçamento disponível para o suportar.
A capacidade de compra sofre dos dois lados
Quando energia, alimentação e transportes ficam mais caros, sobra menos rendimento mensal. Se, ao mesmo tempo, as taxas de crédito permanecem elevadas, a prestação compatível com o orçamento diminui.
Este efeito é diferente de uma simples subida da taxa de esforço calculada pelo banco. Mesmo que a instituição aceite determinado rácio, a família pode ficar com uma margem demasiado pequena para despesas correntes e imprevistos.
Uma casa que parecia suportável com combustíveis, eletricidade e juros mais baixos pode tornar-se financeiramente apertada sem qualquer alteração no rendimento nominal.
Taxa fixa ou mista não elimina o choque económico
Uma taxa fixa protege a prestação durante o período contratado contra alterações da Euribor. Uma taxa mista oferece essa proteção apenas na fase fixa. Nenhuma das modalidades protege o orçamento contra combustíveis, eletricidade, alimentação ou perda de rendimento.
A escolha do tipo de taxa deve, por isso, ser integrada numa análise mais ampla. Previsibilidade da prestação é útil, mas não substitui uma reserva financeira nem corrige um orçamento já levado ao limite.
Também não se deve escolher taxa fixa apenas depois de uma subida do petróleo, como se a notícia revelasse com certeza a evolução futura. As taxas fixas oferecidas pelo mercado já incorporam expectativas e riscos.
O que uma família pode controlar
Uma família não controla o estreito de Ormuz, o preço internacional do petróleo ou as decisões do BCE. Pode, contudo, evitar que toda a sua estabilidade dependa de um único cenário favorável.
Antes de contratar crédito, deve testar uma prestação superior à inicial, considerar despesas correntes mais elevadas e preservar uma reserva depois da compra. Num crédito existente, deve conhecer a próxima revisão, o indexante, o spread e o capital em dívida.
Renegociar, transferir, amortizar ou alterar o tipo de taxa podem ser opções, mas cada uma tem custos e condições. Devem responder ao contrato e ao orçamento, não ao título mais alarmante do dia.
O risco geopolítico não permite adivinhar a Euribor
A guerra pode encarecer energia. A energia pode pressionar a inflação. A inflação pode condicionar o BCE. E as expectativas sobre o BCE podem influenciar a Euribor e o crédito.
Esta cadeia é real, mas não é automática. Um acordo diplomático, novas rotas de abastecimento, menor procura ou uma economia mais fraca podem reduzir o efeito. Uma escalada, um bloqueio prolongado ou uma propagação dos custos podem ampliá-lo.
A conclusão útil não é tentar prever a próxima decisão monetária a partir de cada notícia. É perceber que uma prestação de longo prazo vive dentro de uma economia sujeita a choques. Quanto menor for a margem do orçamento, maior é a importância dessa realidade.
Uma guerra no Médio Oriente faz a Euribor subir automaticamente?
Não. O conflito pode aumentar os preços da energia, pressionar a inflação e alterar as expectativas sobre as taxas do BCE. A Euribor pode reagir a essas expectativas, mas o resultado depende da duração do choque e de muitos outros dados económicos.
Uma queda do petróleo significa que o BCE vai baixar as taxas?
Não necessariamente. O BCE avalia a inflação, os salários, o crescimento, o crédito e as expectativas, não apenas o preço diário do petróleo. Uma descida sustentada da energia pode aliviar a pressão, mas não determina sozinha a decisão.
A taxa fixa protege uma família de um choque energético?
Protege a prestação contra alterações da taxa durante o período fixo contratado. Não protege o restante orçamento contra aumentos de combustíveis, eletricidade, alimentação ou outras despesas.
O BCE aumentou as três taxas diretoras em 25 pontos base, com efeitos a partir de 17 de junho de 2026.
O BCE manteve as taxas diretoras em 2,25%, 2,40% e 2,65% e reiterou uma abordagem dependente dos dados.
O BCE projetou uma subida da inflação em 2026 associada ao aumento dos preços da energia causado pela guerra no Médio Oriente.
O BCE analisa como um choque energético se transmite à inflação e à economia, destacando que os efeitos dependem das condições iniciais.
No primeiro semestre de 2025, os fluxos de petróleo pelo estreito de Ormuz corresponderam a cerca de 20% do consumo mundial de líquidos petrolíferos.
Em 4 de agosto de 2026, os preços do petróleo caíram perante sinais de progresso diplomático, embora ainda não existisse acordo definitivo.
O tráfego marítimo permanecia condicionado e os sinais diplomáticos ainda não se tinham traduzido numa normalização clara da circulação.